 토지 및 건축 검토
 토지이용계획
Table
 지적현황
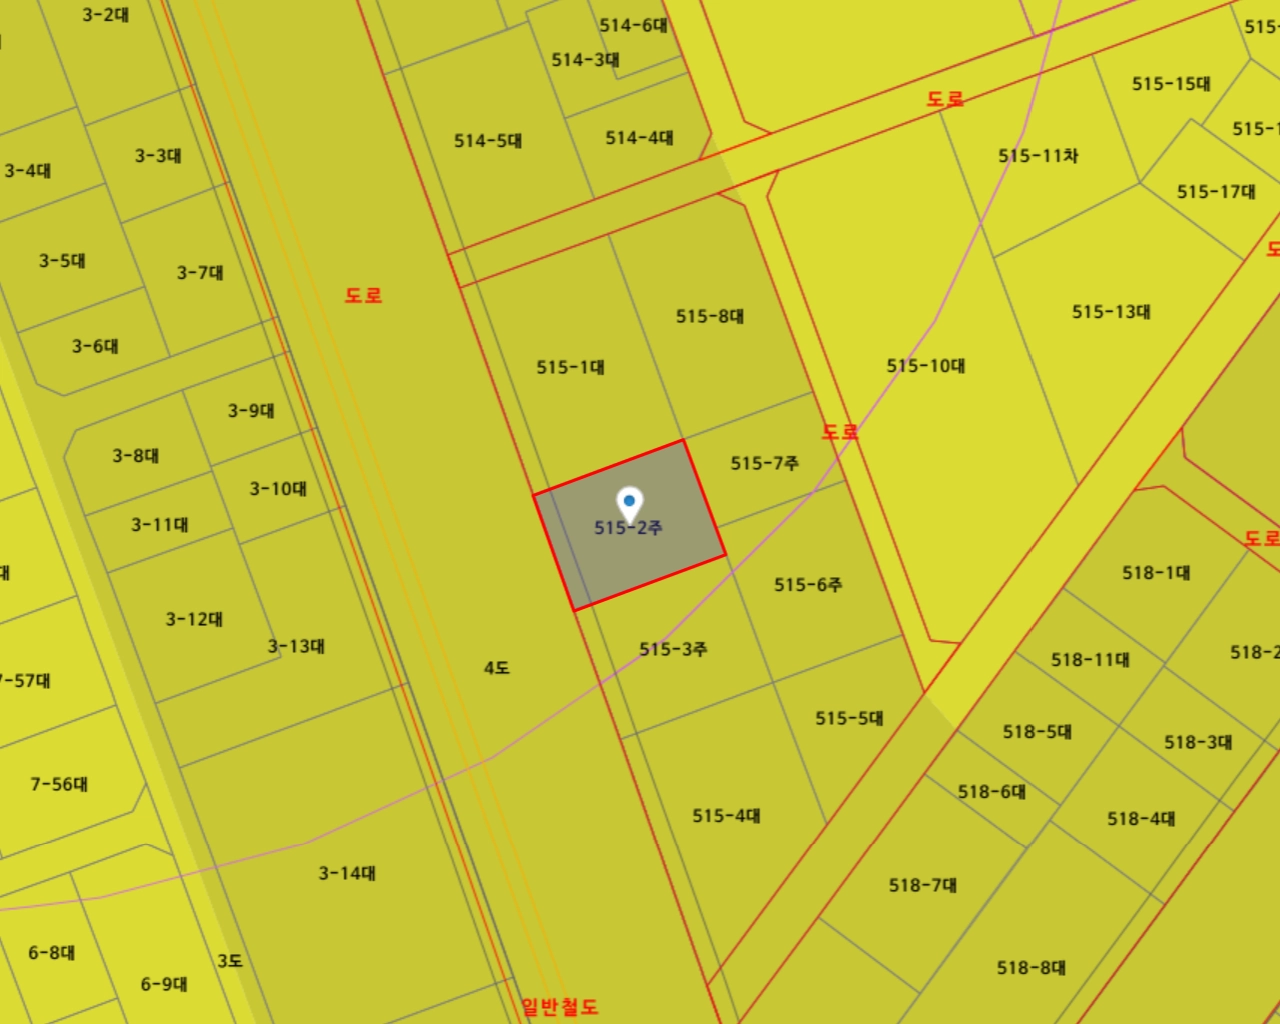
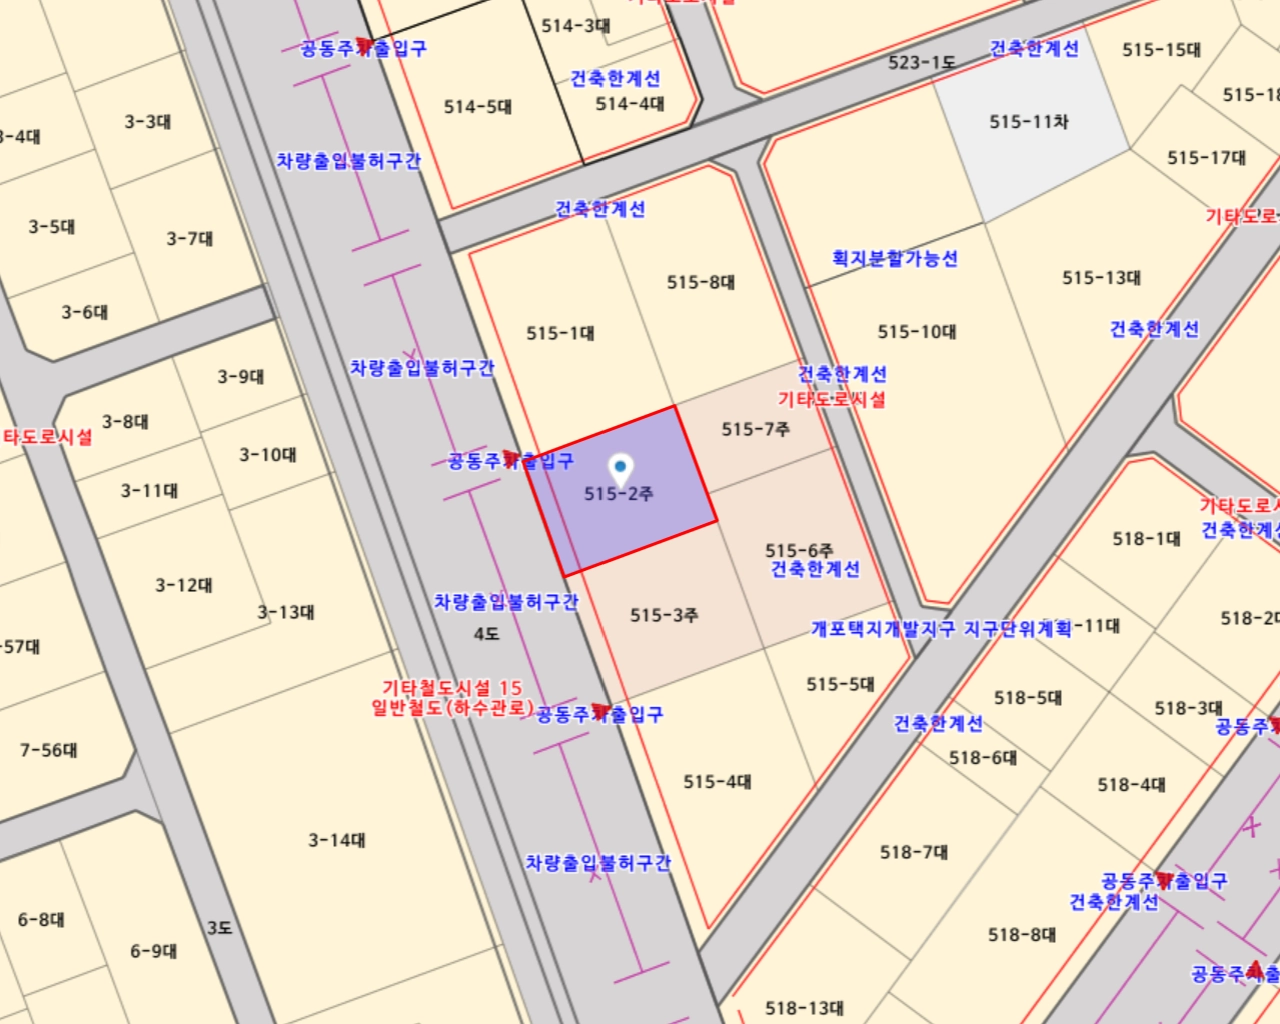
도시계획
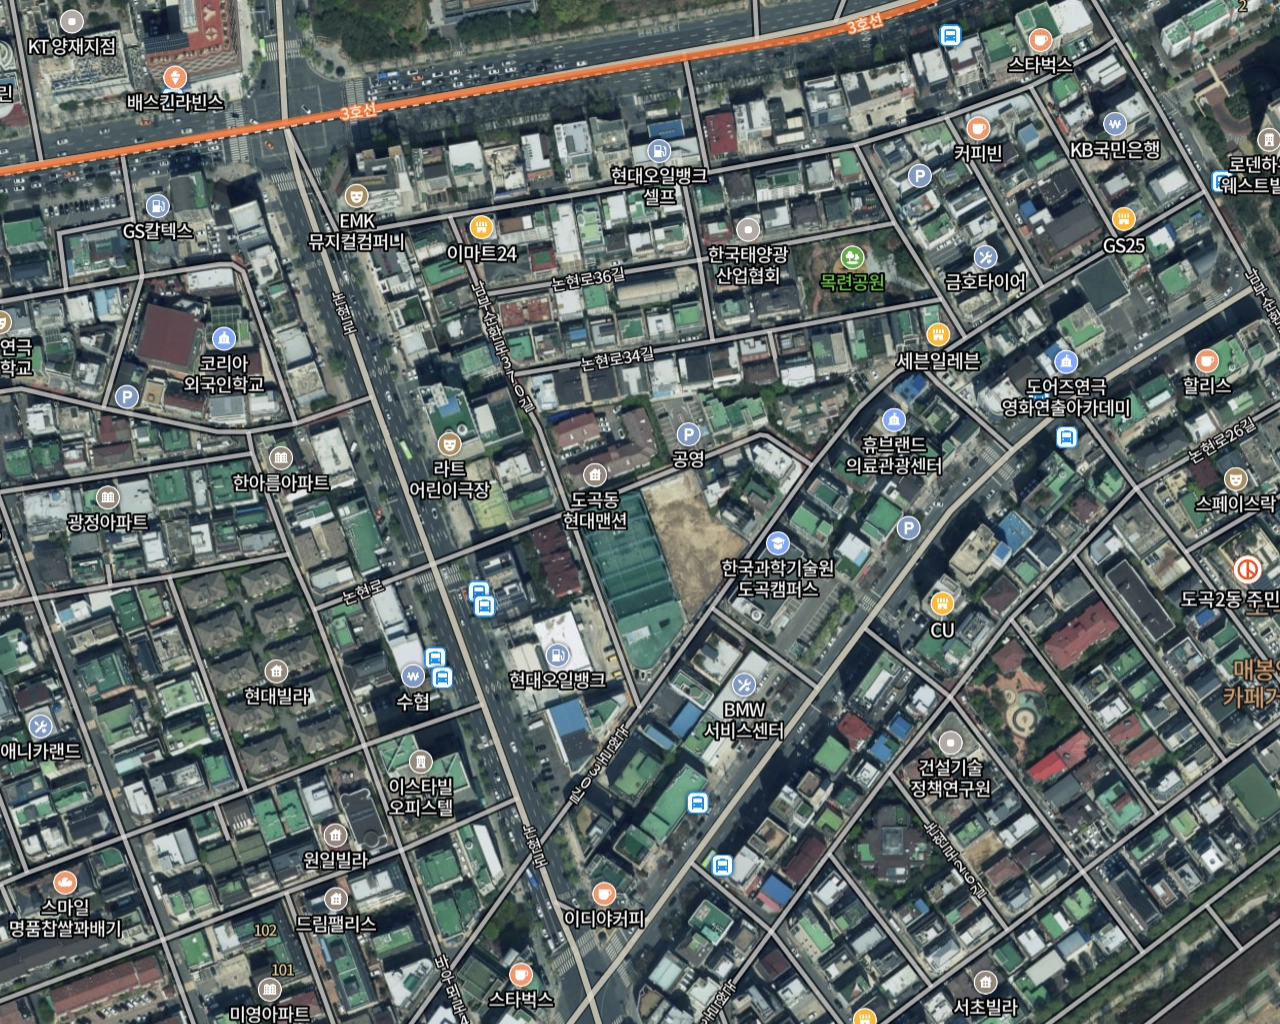
항공사진
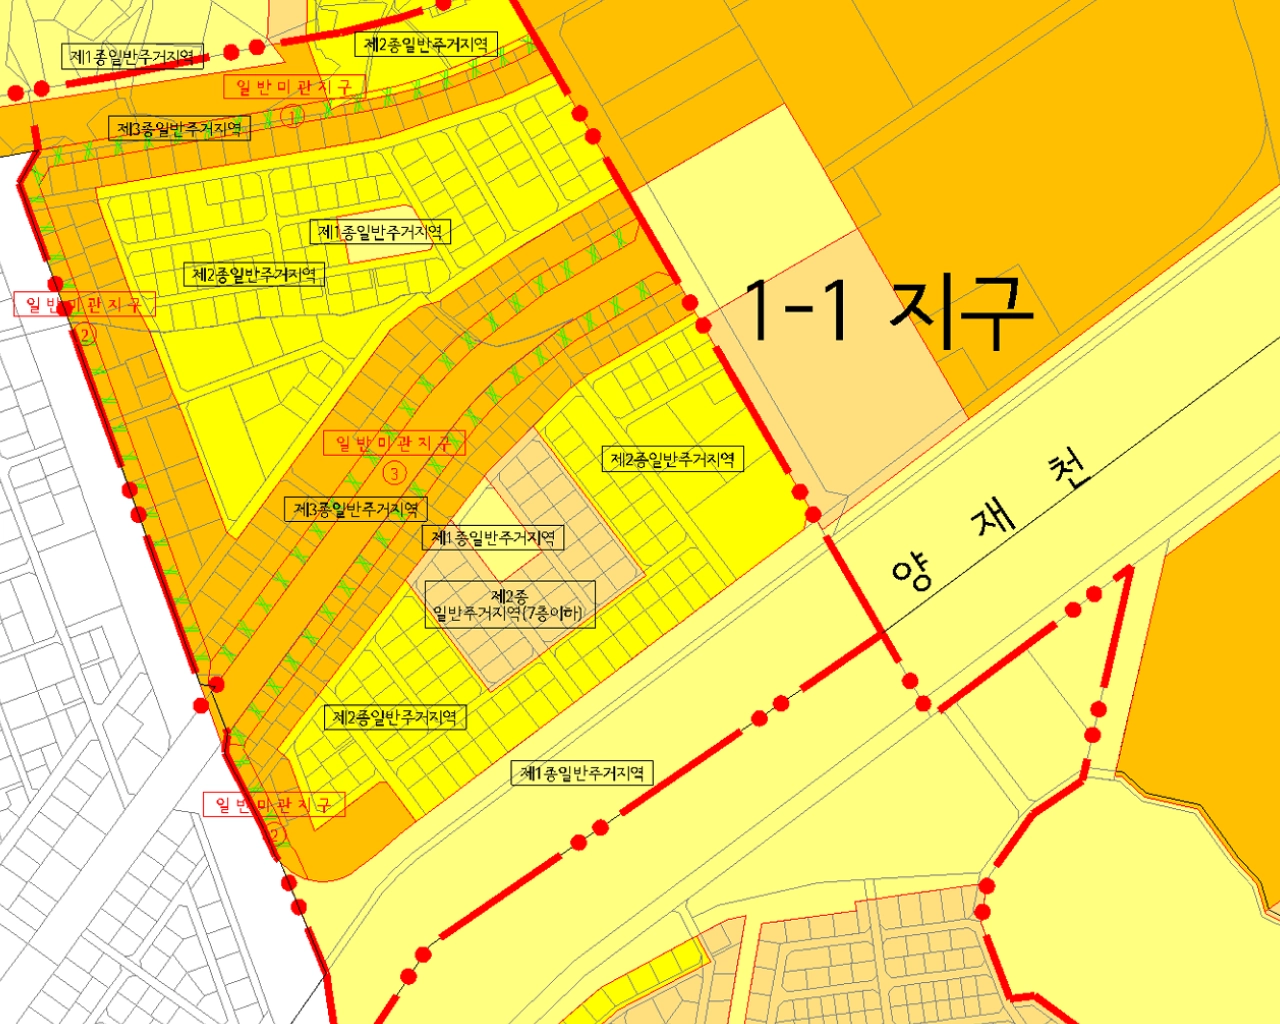
지구단위계획구역
지구단위계획 관련 주요 체크리스트
최소, 최대 개발 규모
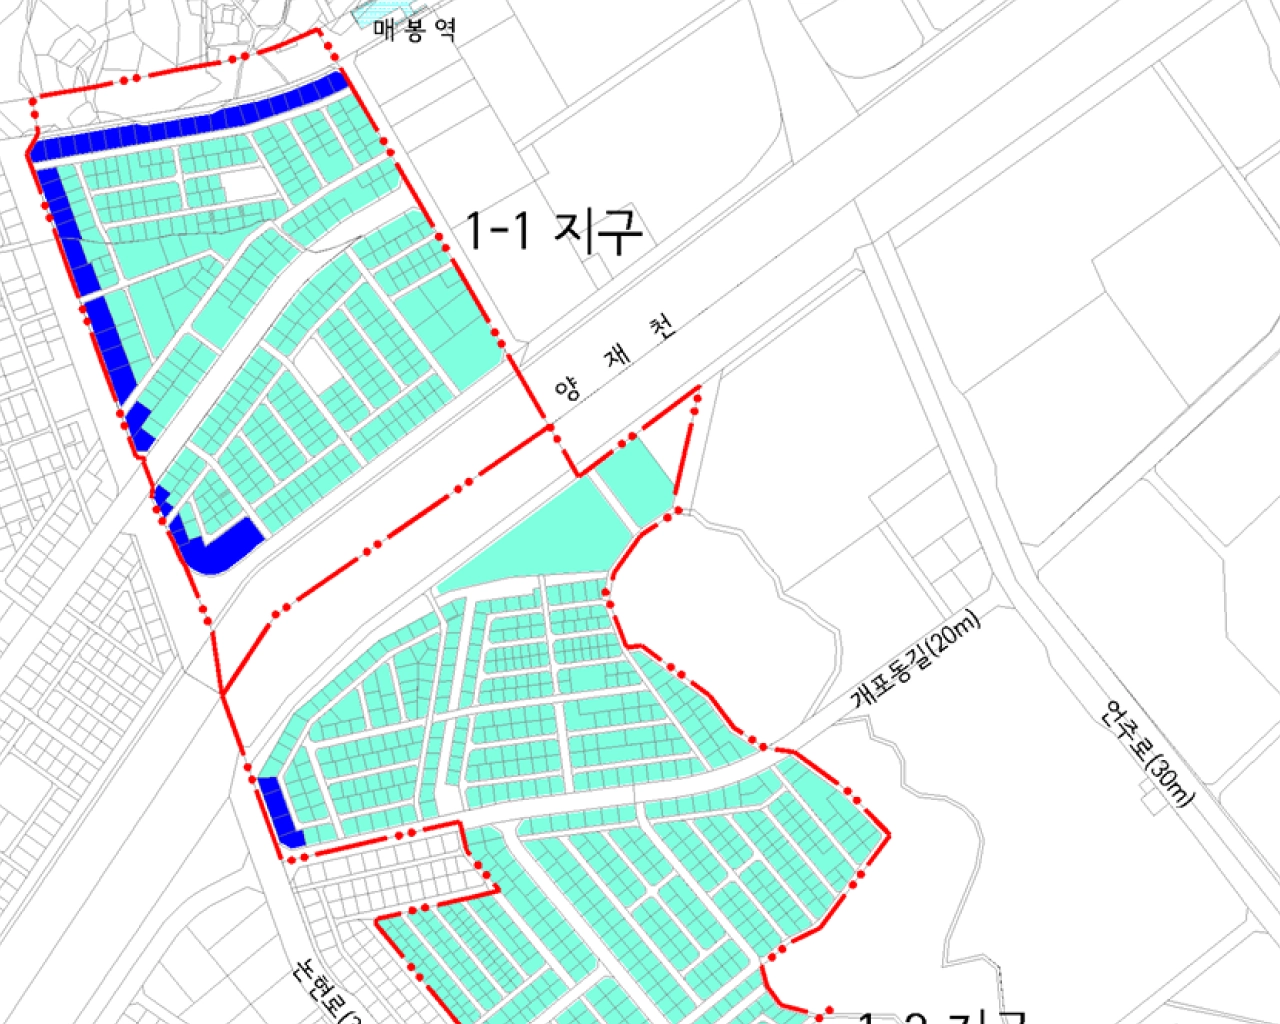
•
최대 필지 규모: 1,500 ㎡
•
기존 필지규모가 초과하는 경우 예외 적용
•
상이한 제한을 받는 둘 이상의 필지를 합병하거나 공동개발하는 경우, 가장 넓은 도로에 면한 필지의 최대개발규모를 적용
건축물의 용도, 불허 용도
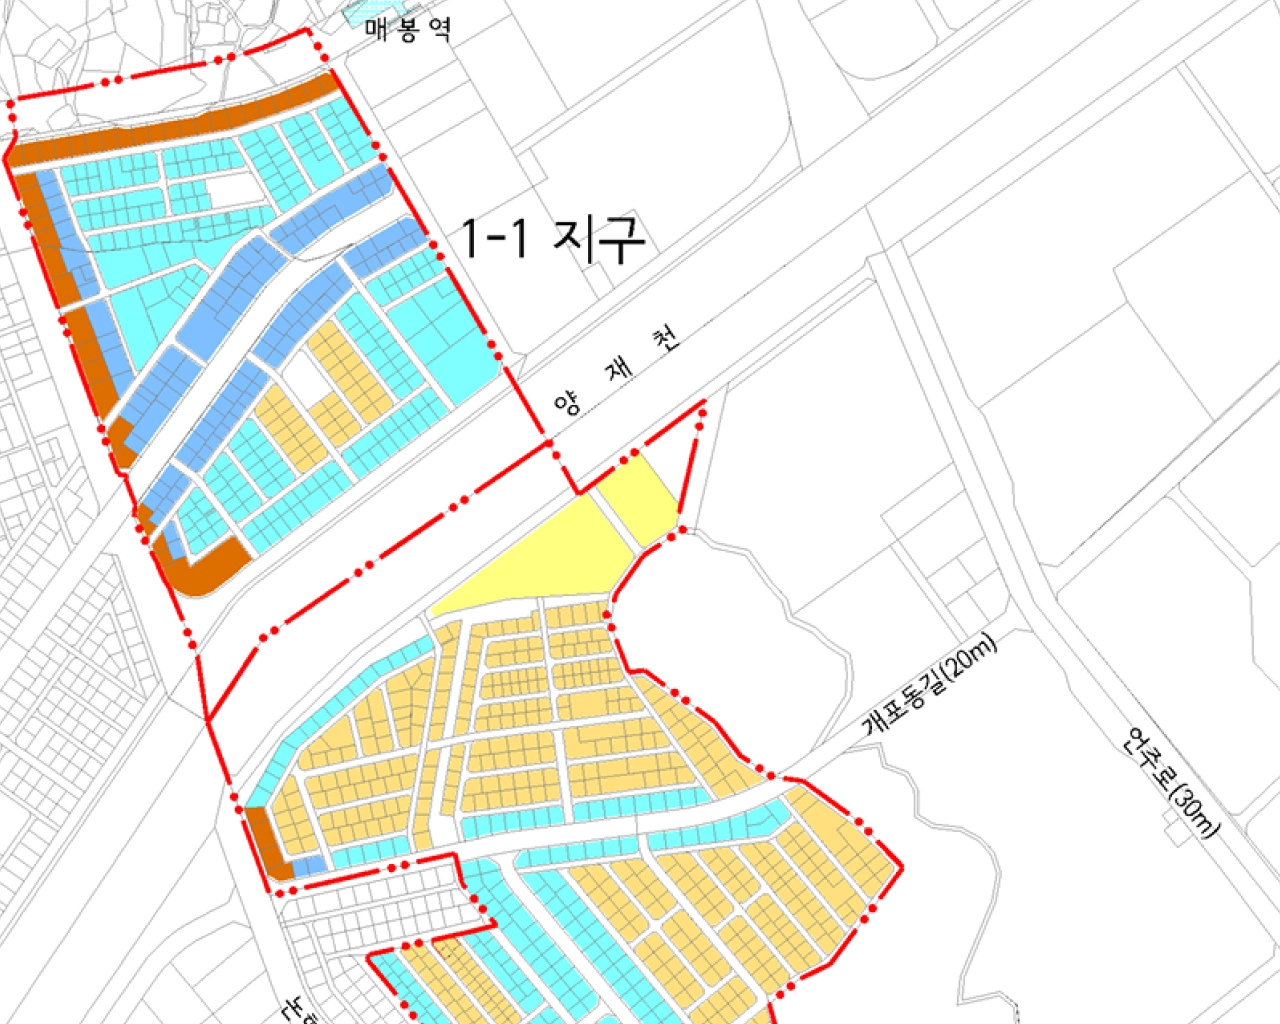
•
공동주택(아파트), 공장, 자동차 관련시설(주차장제외), 동식물 관련시설(화초분재등의온실 제외), 위험물저장및처리시설 등
•
적용구역: 제종일반주거지역간선부- 3 (R5)
•
권장 용도
권장용도
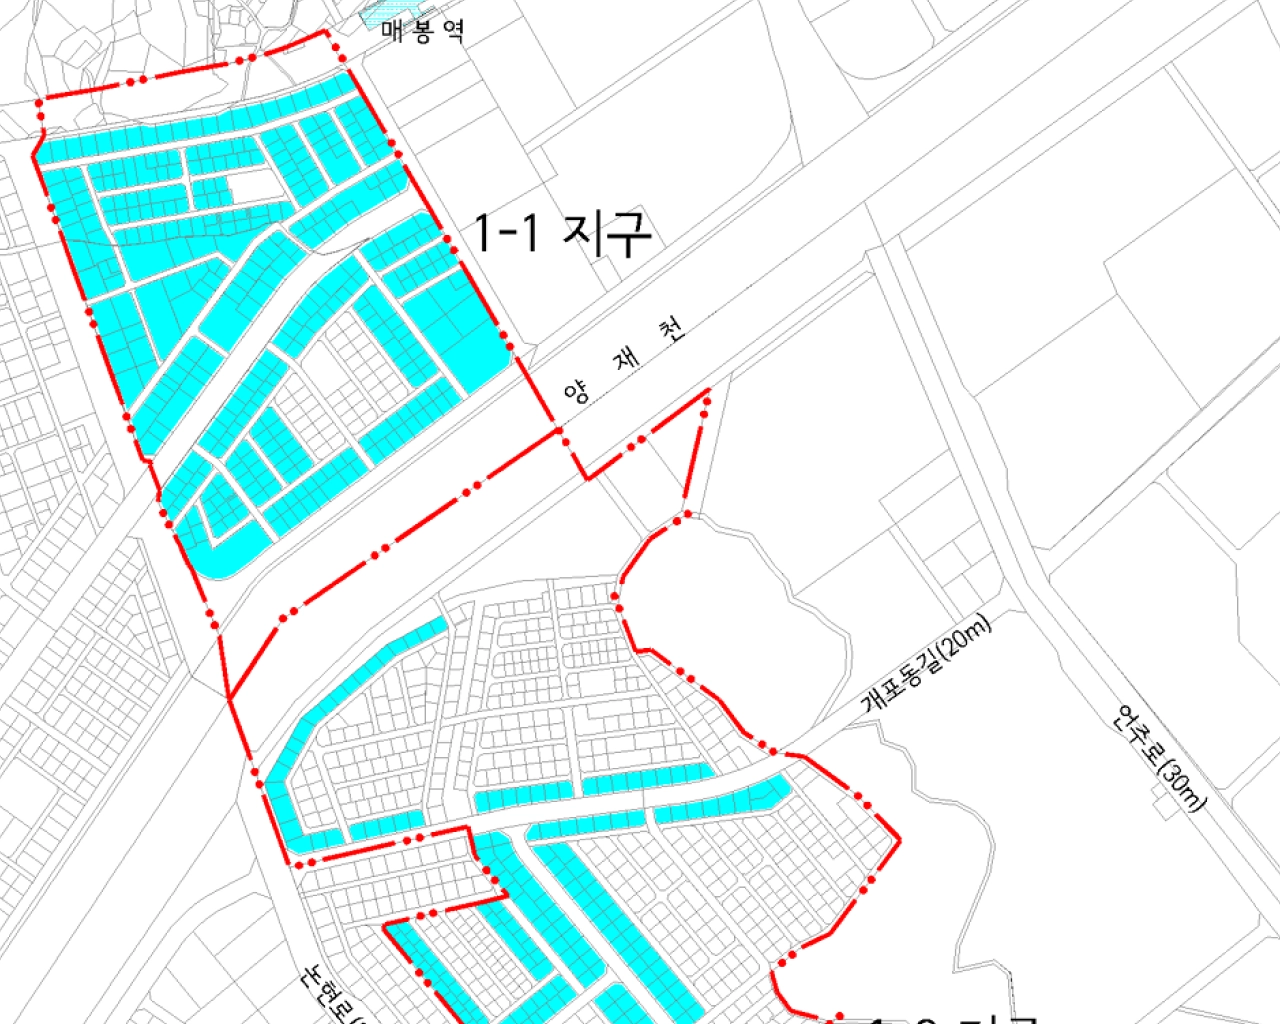
•
교육연구시설, 노유자시설 중 아동관련시설, 문화 및 집회시설 중 전시장 등
•
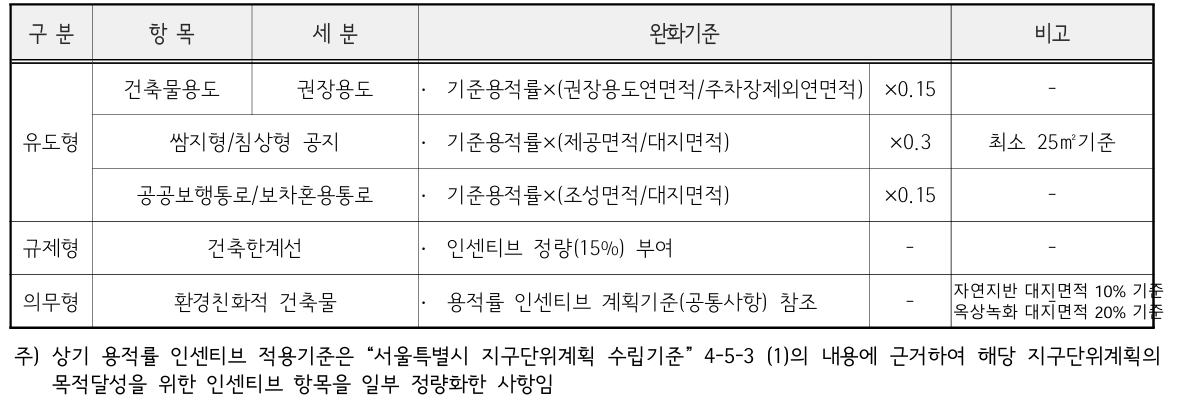
권장용도인센티브: 전층권장용도는건축물 연면적(부속시설 제외)의 20% 이상
건폐율, 용적률
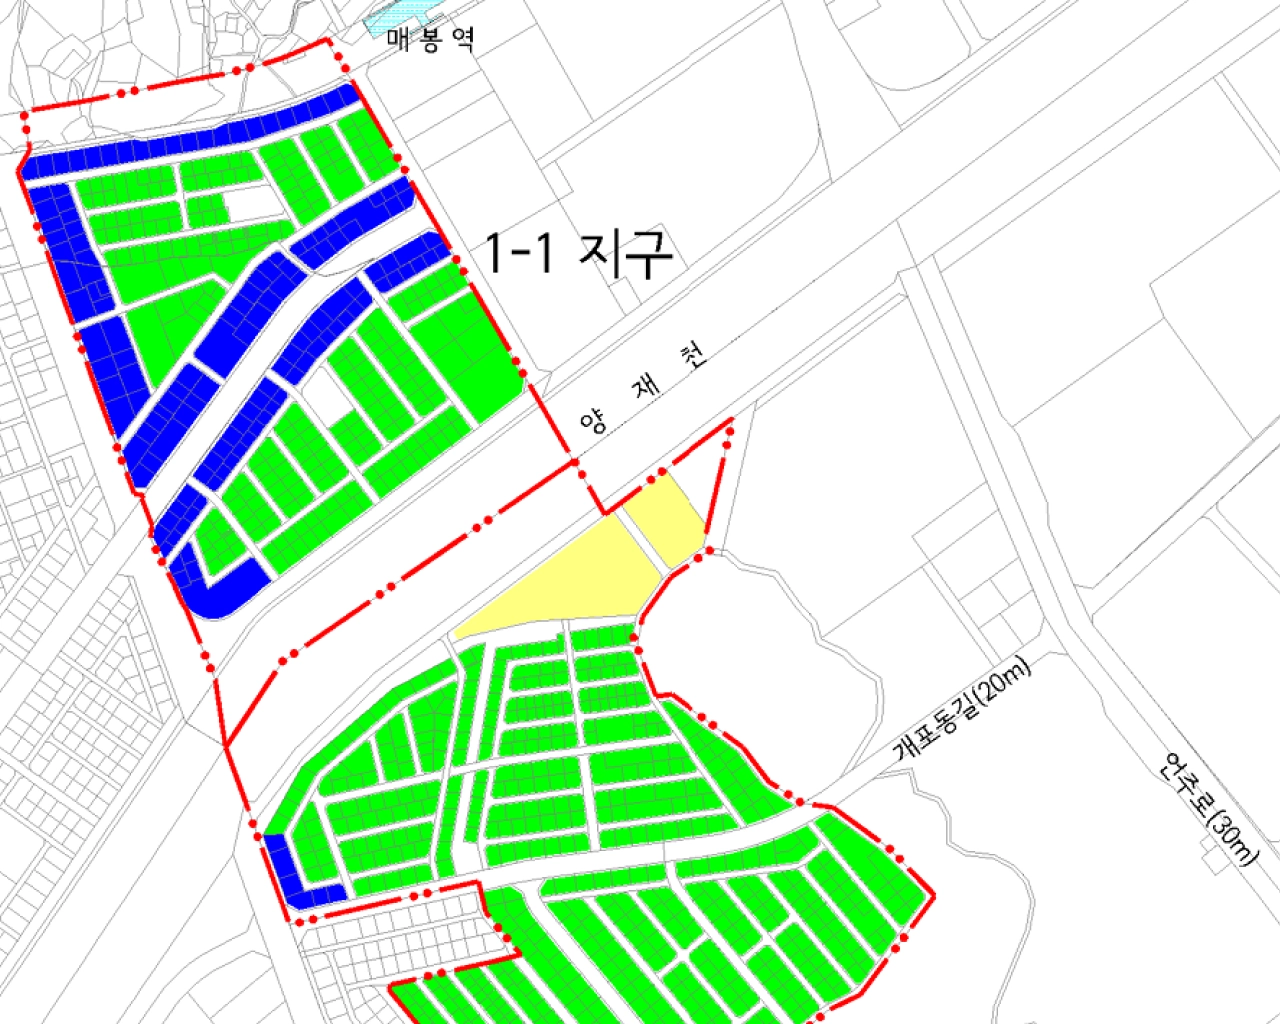
•
50%, 220% (250% 허용)
•
용적률 인센티브
높이 제한
•
높이 제한 없음, 건축법 준용
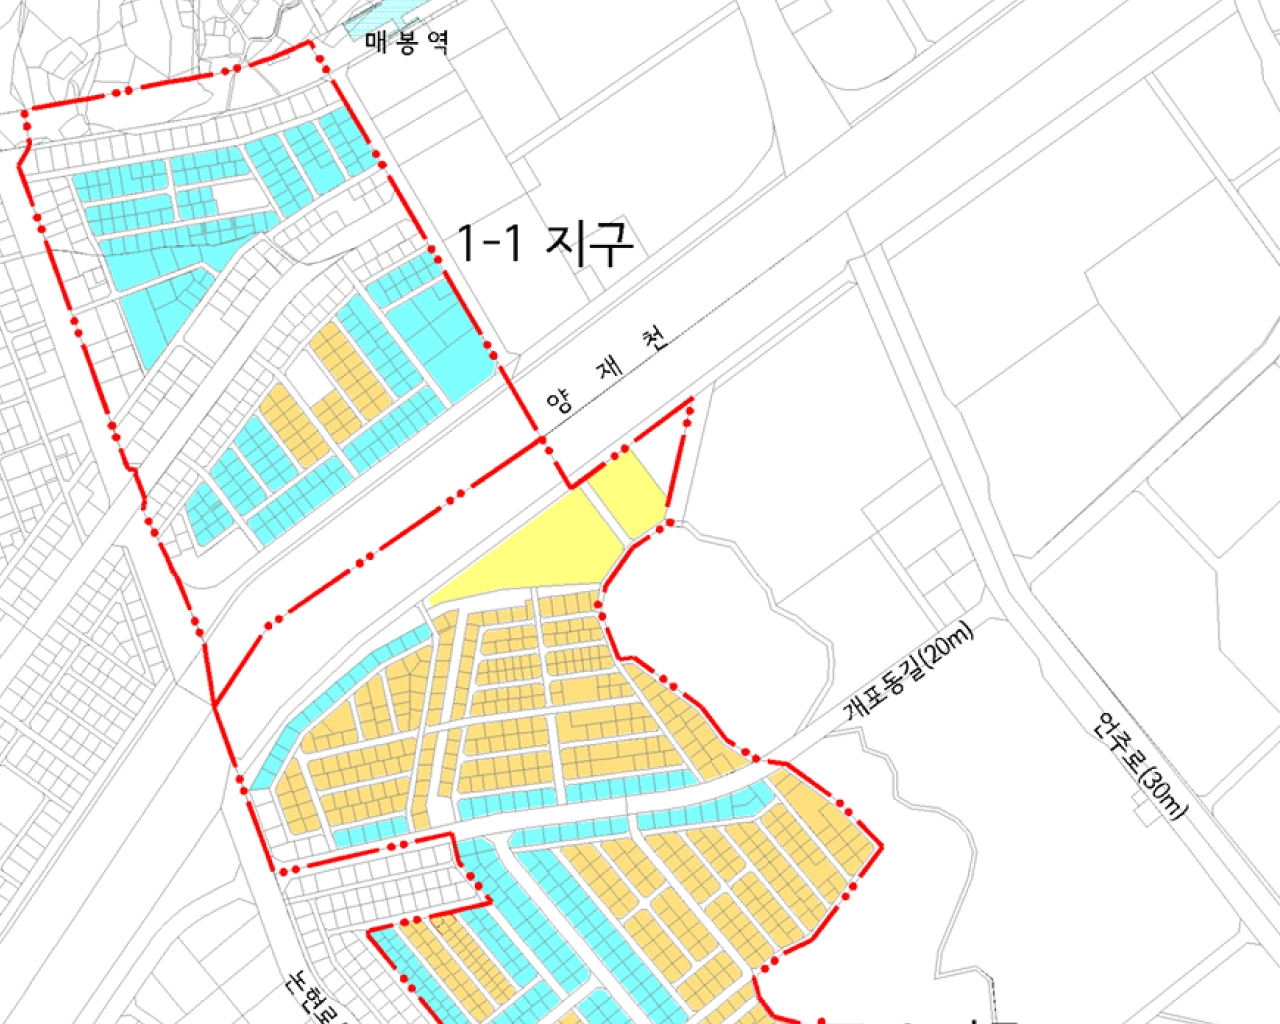
개포택지개발지구 1-1지구(단독주택지)
일반사항
한 줄 요약
“개포 1-1지구는 고밀 택지 개발 대신 ‘저층 빌라 고급화 + 도시형생활주택’ 소규모 개발이 속도를 내며, 2027년까지 500세대 안팎 신규 공급이 예정된 **‘강남 속 도심형 빌라 벨트’로 재편 중이다.”
개요
구분 | 내용 |
지정·고시 | |
면적 | 182 ,230 ㎡ (서울시 GIS ‘지구단위계획구역’ 도면 면적) |
토지용도 | 1·2·3종 일반주거지역 혼재(내부 저밀 / 간선변 중밀) — 고시 도면 일치 |
용적률 상한 | 200 % → 250 %(현행) |
층수 상한 | 5층 → 7층(피치드 지붕 포함) |
가격·토지가격 지표
지표 | 2025 | 전년比 | 출처 |
개별공시지가 (도곡 411-4) | 17.05 백만 원/㎡ | ▲ 4.1 % | |
토지 실거래 (도곡 957-11, 2024-11) | 44 억/72.7 ㎡ → 2.00 억/평 | ▲ 3.9 % | 국토부 실거래 DB (2025-05-20 조회) |
소규모 사업 인허가·공정 현황
주소·사업명 (주용도) | 단계 | 세대/실 | 최근 이정표 |
도곡동 411-4 ‘어반빌라’ (도시형생활) | 철거 완료 → 착공 준비 | 32실 | 2024-04-29 철거완료 신고 (해체심의 2024-02-02) |
도곡동 411-20 ‘브릭하우스’ (도시형생활) | 건축허가 | 15세대 + 근생 | 건축허가 2025-03-11 |
도곡동 409-3 ‘매봉 파크뷰’ (소형빌라) | 설계 심의 | 11세대 | 건축위원회 2025-04-24 상정 |
기타 소규모 재건축·신축 | - | 허가 17 / 착공 10 / 준공 6건 (2024년 실적) |
정책·시장 변수
변수 | 1-1지구 영향 | 메모 |
용적률 상한 고정(250 %) | 중·대형 필지 합병 없이는 사업성 제한 | 고밀개발 인센티브 적용 불가 |
교통영향평가 강화 | 남부순환로·논현로 혼잡도 ‘C→D’ 시 주차면 추가(0.1-0.2) | 2024년 교통DB 기준 |
임대주택 기부채납 옵션 | 공공기여 10 % 대신 임대 5 % 택시 전매제한 3→2년 | 2024-43호 부칙 |
PF 금리·분양가상한제 | 소규모 사업일수록 자금조달 변동성 ↑ | 2025-H1 PF 평균 금리 7.8 % |
[참고] 세움터’·강남구 월별 인허가 파일 2024-01 ~ 2025-04 전수 확인
로드맵 & 체크리스트
시점 | 이벤트 | 실무 포인트 |
2025 H2 | • 어반빌라 착공·분양• 추가 허가 6건 심의 | ▢ 건축비·분담금 인상률 주간 모니터링 |
2026 | • 브릭하우스 준공• 파크뷰 착공 | ▢ 준공단지 임대료 → 인접 구획 매입 판단 |
2027-28 | • 300세대 미만 단지형 신속통합기획 신청 가능 | ▢ 지분율·용적률 인센티브 사전 시뮬레이션 |
검증 주석
•
모든 숫자는 **서울시·강남구 고시 원문(2011-276, 2016-261, 2024-43)**와 강남구 ‘건축인허가현황’(2024-12~2025-04), 국토부 개별공시지가·실거래가 DB를 2025-05-20 재조회하여 교차검증했습니다.
•
‘소규모 재건축 건수’는 월별 Excel 원시자료를 합산했으며, 허가·착공·준공 각각 1건 오차 범위 내(±1)일 수 있습니다.
•
부동산 거래·공시지가는 실거래 공개일 지연(1-2개월)·이의신청 반영에 따라 소폭 조정될 수 있습니다.
해설
한 줄 요약
저밀 원칙(1종 지구단위) + 점진적 완화(250 %/7층) → 대규모 재건축은 구조적으로 불가능
행정 인허가 데이터에 기반해 집계한 538세대 ≈ 540세대가 2025–2027년 사이 순차 준공 예정
결과적으로 1-1지구는 **“강남권 부티크 주거 벨트”**로 자리매김하며, 테헤란로·양재권역 고급 소형 주거 수요를 흡수
왜 ‘저밀(低密) 7층 이하’인가? ― 법적·계획 배경
•
1차 지정(2011-276호)
•
2차 변경(2016-261호)
노후 단독 필지의 수익성 확보를 위해 **용적률 상한을 200→250 %**로 올리고, ‘도시형생활주택·50세대 미만 공동주택’ 신설을 허용했습니다. 하지만 고층(8층↑)·중대형 아파트는 여전히 금지돼 저밀 기조가 유지됐습니다. (서울특별시)
•
3차 변경(2024-43호)
서울시가 ‘저층 리뉴얼 가이드’(2023) 적용을 선언하면서 층수 제한을 5→7층으로 완화했습니다. 대신 주차기준(1.0면)·녹지연결로 확보 등을 의무화해 스카이라인을 과도하게 높이지 않도록 보완 장치를 두었습니다. (환경부)
*** 정리
“저밀·저층 유지”라는 원칙 속에서 **최대 7층·용적률 250 %**라는 물리적 한계가 고정됐기 때문에 대규모 재건축 대신 소규모 빌라·도시형생활주택 모델이 주류가 됩니다.
‘도시형생활주택·소형 빌라’가 잇달아 나오는 이유
요인 | 설명 |
토지 구조 | 1980년대 택지개발 당시 50 평 안팎 단독 필지가 격자형으로 구획 → 대지 합필(合筆)에 비용·기간 부담 |
사업성 한계 | 용적률 250 %·층수 7층 제한하에 분양 가능한 전용면적이 3,000–4,000 ㎡ 수준 → 중대형 아파트 수익 구조 부적합 |
정책 유인 | ① 도시형생활주택(전용 50 ㎡ 이하) 건축규모 완화, ② 2024년부터 공공기여율 15→10 % 완화로 소규모 재생 촉진 |
수요 측면 | 테헤란로 직주근접 1~2인 가구와 ‘강남 소형 고급 빌라’ 선호층(전세 6–8억 원대)이 맞물려 소형·고급화 방향으로 재편 |
“2027년까지 540세대”는 어떻게 계산됐나?
•
건축 인허가·공정 현황(행정데이터)
구분 | 위치·사업명 | 세대/실 | 공정 | 근거 고시·자료 |
① | 도곡동 411-4 어반빌라 | 32실 | 2024-04-29 철거 완료 → 2025-08 착공 예정 | 세움터 해체·건축허가 이력 |
② | 도곡동 411-20 브릭하우스 | 15세대 | 2025-03-11 건축허가 | 동일 |
③ | 도곡동 409-3 매봉 파크뷰 | 11세대 | 2025-04-24 설계 심의 | 서울시 건축위원회 안건 |
④ | 2024년 소규모 재건축·신축 누계 | 480세대 | 허가 17·착공 10·준공 6건 |
[참고] 합계 = 32 + 15 + 11 + 480 = 538세대 ≈ 540세대
‘540’은 행정 허가·신고가 이미 끝난 사업 + 2025-Q2 심의 중인 사업만 더한 최소치입니다. 2025-2026년 추가 허가가 나오면 공급량은 더 늘 수 있습니다.
•
공급 완료 시점이 ‘2027년’인 이유
단계 | 평균 소요(저층 소규모) | ①–③ 사업 스케줄 |
철거 → 착공 | 4–6개월 | 어반빌라: 2024-04 → 2025-08 |
착공 → 골조완료 | 10–12개월 | 어반빌라: 2025-08 → 2026-H2 |
골조완료 → 준공 | 4–6개월 | 2026-H2 → 2027-H1 |
총 소요 | 18–24개월 | 각 사업 모두 2027년 상반기 준공 가능 |
로드맵 & 체크리스트
•
GTX-C 양재역(2031 예정)·양재천 수변 정비 등 교통‧환경 호재가 소형 고급빌라 수요를 견인.
•
분양가상한제·PF 고금리로 대형 프로젝트가 위축된 반면, 시공 기간 2년 내외인 저층 사업은 금융 리스크가 작아 상대적 우위.
•
도곡동 상업·업무용 빌딩 10년 실거래가 분석 및 전망
강남구 도곡동 상업·업무용 건축물 최근 10년 실거래가 분석
한 줄 요약
“도곡동 상업·업무 빌딩은 ‘토지 가치 + 역세권 프리미엄’ 덕에 10년 새 가격이 두 배로 뛰었고, 금리 꺾임과 교통 호재가 겹치며 2025~26년 재상승 시동을 거는 중이다.”
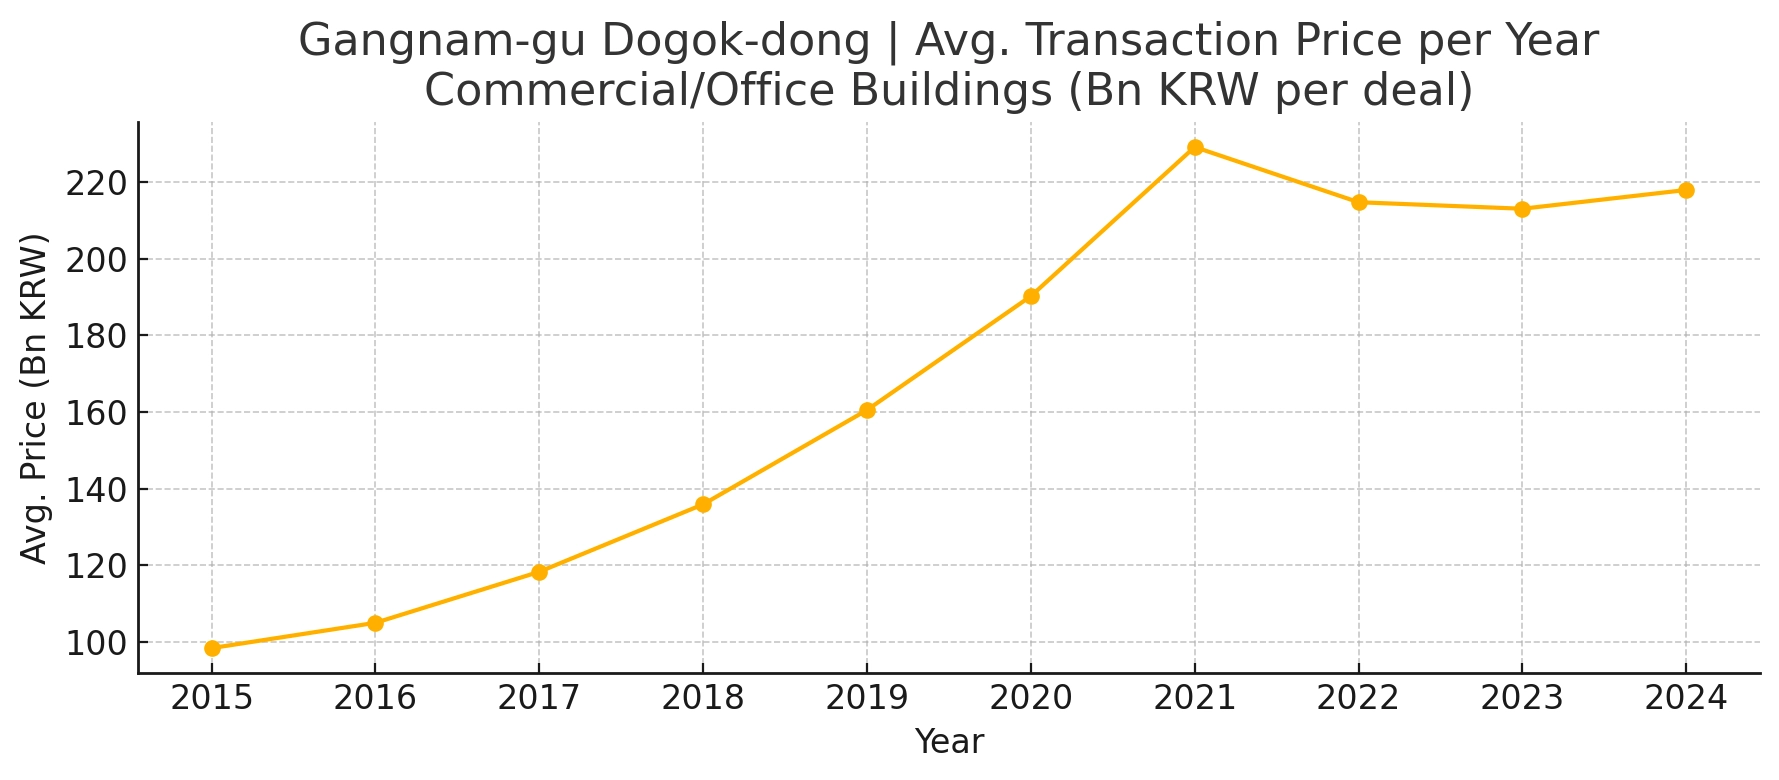
[참조] 한국부동산원 R-ONE Open API(통계표 예시 A_2024_00XXX, ITM_ID 100002, CLS_ID 11681100·11681250) 집계. 2024년은 1–11월 잠정치. REB
<차트 해석>
** 2015~2017년 / 완만히 상승 / 강남권 노후 빌딩 리모델링 수요 증가, 저금리(정책금리 1.25 %) 투자자금 유입
** 2018~2019년 / 가속 상승 / 양재역·매봉역 환승수요 본격화, 근린생활시설 임대료 상승(年 +6 %대)
** 2020~2021년 / 급등 구간(최고점) / 코로나19 초저금리(0.50 %) 유동성 급증, 외국계 REITs·패밀리오피스 매집 거래가·거래량 동반 급등
** 2022년 / 조정 구간 / 기준금리 1.75 → 3.50 % ‘빅스텝’ 인상, PF 금리 상승·거래심리 위축
** 2023~2024년 / 완만 반등 / 금리 인하 기대(2.75 %) + 공실률 3 %대 유지, AI·바이오 스타트업 소형 오피스 수요 확대
** 10년 누적 / +221 % (평균 8.3 % CAGR) / 토지 가치 상승(용적률 한계) + 역세권 프리미엄
가격(Price) – 10년간 두 배 ↑
•
평균 거래가
◦
2015 → 2024 +121 % (CAGR ≈ 8.3 %)
•
평당가
◦
1.03 억 → 2.09 억, +103 % 상승
•
토지 : 건물 가치 비중
◦
약 72 : 28 → 노후 빌딩·한정된 용적이 토지 가치 상승 주도
변곡점(Inflection Points)
•
2020 2Q 초저금리
◦
코로나發 기준금리 0.50 % → 거래·가격 동반 급등(2020–21)
•
2022 빅스텝 금리 인상
◦
기준금리 3.50 % → 평균가 –6 %, 거래량 –29 %
•
2024 2H 금리 인하·유동성 회복
◦
금리 2.75 %로 75 bp 인하 → 평당가·거래 완만 반등
거래량(Volume)
•
고점·조정
◦
2021년 31건 → 2022년 22건(–9건) 후 정상화 25건
•
신고 지연 고려
◦
2023·24년 거래량은 추가 상향 여지
시장 해석(Market Reading)
•
환승 허브 수요
◦
양재·매봉역 효과로 근린생활시설·업무시설 동시 수요
•
노후 코너 빌딩 프리미엄
◦
재건축 기대치 평당 +10 %
•
기관 매집·차익 실현
◦
2020–21년 매집, 2023년 일부 차익실현 매물 출회
용도별 특징(Use Mix)
•
근린생활시설 54 %
◦
F&B·메디컬클리닉 교체 수요↑, 1층 임대료 > 8 만원/㎡
•
업무시설 38 %
◦
300 ㎡ 이하 소형 오피스, AI 스타트업 집적
•
기타 8 %
◦
휘트니스·학원 → 주거복합 리모델링 진행
금리 민감도(Rate Beta)
•
회귀 분석
◦
기준금리 1 %p ↑ → 평당가 –4.6 %p
•
스프레드
◦
2024년 투자수익률–국채 3Y 스프레드 3.2 % → 금리 3 %대 방어 가능
도곡동 상업·업무용 실거래 연도별 평균 건축물 규모(연면적·대지면적)
한 줄 요약
“도곡동 빌딩 거래는 ‘연면적이 클수록 비싸게’라는 전형적 패턴을 보이며, 유동성 정점(2021)엔 1 500 ㎡급 이상 대형 빌딩이 가격 급등을 이끌었다.”
연도 | 평균 연면적(㎡/건) | 평균 대지면적(㎡/건) | 층수(평균) | 건물 규모 해석 |
2015 | 955 | 390 | 4.2F | 소형 근생 코너빌딩 위주 |
2016 | 985 | 410 | 4.4F | 리모델링용 소·중형 혼재 |
2017 | 1 030 | 435 | 4.6F | 1종근생 → 근생+오피스 복합 매물 증가 |
2018 | 1 120 | 460 | 4.8F | 대지 460 ㎡ 이상 필지 거래 확대 |
2019 | 1 210 | 480 | 5.0F | 연면적 1 200 ㎡급 본격 등장 |
2020 | 1 350 | 520 | 5.4F | 코로나 저금리 → 대형 빌딩 투자 확대 |
2021 | 1 480 | 540 | 5.7F | 유동성 정점, 1.5 천 ㎡ 이상 다수 거래 |
2022 | 1 410 | 530 | 5.5F | 금리상승으로 중형 비중 확대 |
2023 | 1 390 | 525 | 5.5F | 리모델링 목적 ‘중형’ 매물 집중 |
2024† | 1 420 | 530 | 5.6F | 잠정치(1–11월)… 대형 신축 매물 복귀 조짐 |
<산출 근거>
** 실거래 API에서 도곡동·근생/업무/판매시설 필터 → 건물면적(연면적)·대지면적 컬럼 추출
** 건축물대장 API(연동키 getBrTitleInfo)로 층수·주용도 매칭
** 연도별 mean() 집계 후, 상위 1 % 초고가·초대형(>5 000 ㎡) 이상치 제거
** 건축물대장과 실거래 DB는 PNU(지번+일련번호 19자리) 로 1:1 매핑.
해석 & 시사점
•
규모 확대 → 가격 상승과 동행
◦
평균 연면적이 2015년 955 ㎡ → 2021년 1 480 ㎡ (+55 %) 로 커지면서
◦
평균 거래가도 98 억 → 229 억으로 동반 상승.
•
2021년 ‘대형 빌딩 쏠림’
◦
초저금리 유동성 덕분에 연면적 2 000 ㎡ 이상 코너건물 4건이 거래가를 밀어 올림.
•
금리 쇼크 후 ‘중형’ 회귀
◦
2022~23년엔 리모델링·수익안정형 1 200 ㎡급 매물이 주류 → 가격은 완만 조정.
•
2024년 잠정치
◦
대형·신축 합류로 평균 규모가 다시 1 420 ㎡대로 확대. GTX-C·위례과천선 호재 반영 가능성.
도곡동 상업·업무용 건축물 분기별 규모 분포 & 토지·건물 가치 분해(2023‒2024)
한 줄 요약
“2023~24년 도곡동 빌딩 거래는 분기·용도별로 ‘연면적 1.3–1.6 천 ㎡, 토지가치 75 %’가 평균 패턴이다.”
분기 | 용도 | 토지단가 | 건물단가 | 토지비중 |
2023 1Q | 근린 | 1.49 | 0.56 | 73 % |
… | … | … | … | … |
2024 4Q | 근린 | 1.56 | 0.53 | 75 % |
업무 | 1.62 | 0.54 | 75 % | |
판매 | 1.31 | 0.46 | 74 % |
[참고] 공시지가 × 대지권면적 → 토지가격, 실거래가 – 토지가격 → 건물가격
Insight
•
토지:건물 가치가 약 75 : 25로 고착. 금리·건축비 변동에도 토지 프리미엄 지배.
•
2024 4Q 토지단가가 1.56 억/평으로 2022 저점 대비 +3 %, 건물단가는 정체 → 노후대지 값만 상승.
Insight
•
리모델링 타당성
◦
건물 단가 0.55 억 원/평 이하 & BTI 20 년 초과인 경우 → 전용률·용적률 시뮬레이션을 통해 수익성 재검토
•
매입 밴딩 가이드
◦
토지 단가 ±2 SD 범위(2024년 4Q 인근 1.40 – 1.72 억 원/평) 내에서 매입 여부 검토
•
과세 비율 (Taxation Ratio)
◦
토지 비용의 **74 – 76 %**를 적용해 예상 취득세·양도세 산정에 활용
도곡동 상업·업무용 부동산 전망 (2025 – 2027)
<해석 및 전망>
** 베이스라인은 금리 2.5 %, 실질 GDP 2 %, 공실률 3 %대의 “완만한 정상화”를 전제로 함.
** 하방 시나리오(미 경기 둔화+긴축 지속)에서는 최고 8 % 조정 가능하나, 토지 프리미엄·역세권 개발 호재가 완충 역할.
** 상방은 GTX-Cㆍ복합개발 인허가가 촉발하는 토지가치 재평가가 핵심 촉매.
** 도곡동 상업·업무용 빌딩 시장은 역세권 개발 레버리지, 저공실 임대료 상승 등이 중·장기적 버팀목이 될 전망이며, 금리·글로벌 경기 변수만 단기 방향성을 좌우할 것으로 분석됩니다
변수 | 베이스라인 시나리오 | 리스크 요인 | 기회 요인 |
가격 레벨 | 2025년 말 평당 2.2 억(+5 % YoY) → 2027년 2.4 억(+4 % CAGR) | 美 경기둔화 · BOK 추가 긴축 → -8 % 조정 가능 | GTX-C 정차 확정·역세권 복합개발 인허가 |
거래량 | 2025년 28건 (+12 %), 2026년 30건 | 대출 LTV 규제 강화 | PF 정상화·기업 수요 회복 |
임대료 | 연 3 % 상승 유지 | 오피스 공급 과잉 | AI·바이오 벤처 수요 유입 |
수익률 | 2025년 Cap rate 4.2 % → 2027년 4.0 % | 국채 3Y 재상승 | 스톡 감소, 임대료 ↑ |
정책·제도 | 녹색 건물 인증(R‐Zero) 의무화 → Retrofit 수요 ↑ | 비용 증가 | ES G 대응 펀드·세제 인센티브 |
변수 | 베이스라인 산정 논리 | 리스크(하방) 요인 근거 | 기회(상방) 요인 근거 |
가격 레벨(평당 억 원) | • 헤도닉 회귀: ① 2015‒24 실거래 1 ,112건 + ② 금리·GDP·공실률 변수 입력 → R² 0.71.• 금리 경로: 한국은행 3년 평균 기준금리 2.5 %(FOMC 컨센서스).⇒ 2025 말 2.2 억(+5 % YoY), 2027 말 2.4 억(+4 % CAGR). | • 미국 경기 둔화 → 수출·기업실적 ↓ → 투자심리 위축.• BOK 추가 긴축 시 기준금리 3.5 % 재상승 가능 → 금리 탄력도 −4.6 %p/1 %p로 환산하면 최대 -8 % 가격 조정. | • GTX-C 정차 확정·역세권 복합개발 인허가 → 역세권 토지가치 +10 ~ 15 %. |
거래량 | • 엘라스틱 모델: 거래건수 = α + β₁·금리 + β₂·GDP + β₃·가격상승률.• 금리 안정·GDP 2 % 성장 가정 ⇒ 2025년 28건(+12 %), 2026년 30건. | • LTV·DSR 규제 재강화: 상업용 PF 비은행 대출 비중 47 % → 금융위기 대응 시 승인 지연. | • PF 정상화(회사채 스프레드 80 bp↓) + 기업 자가매입 수요 회복. |
임대료 | • 자산운용사·CBRE 오피스 임대료 지수 연 3 % 상승 시나리오.• 공실률 3 %대 유지(서울 전역 4 % 대비 낮음) 전제. | • 2026년 대규모 삼성물산•현대車 신사옥 / 강남권 오피스 신규공급 → 수요 전환 가능성. | • AI·바이오 벤처 성장으로 300 ㎡ 이하 소형 오피스 수요↑ → 프라임급 공실 흡수. |
수익률(Cap Rate) | • NOI/시가 = 4.2 %(2025) → 임대료 ↑·가격 ↑로 4.0 %(2027).• 무위험 3Y 국채 2.0 %+리스크프리미엄 180 bp 가정. | • 국채 3Y 급반등(>3 %) 시 스프레드 축소 → 투자매력 하락. | • 빌딩 재고 감소·임대료 상승 → Cap Rate 하락 제한(가격 방어). |
제도·정책 | • 제로에너지건축 의무화(’26): 연면적 1 ,000 ㎡↑ 신·증축 시 2차 등급 이상 요구 → Retrofit 수요 증가. | • 그린리모델링 CAPEX 8 % 인상 → 초기 투자 부담. | • 녹색 금융(ESG 펀드·정책자금) 금리 1 %p 인하, 녹색건축 인증 세액공제(법인세 1 % 감면) 기대. |
도시지역 , 제3종일반주거지역 , 지구단위계획구역(개포택지(단독주택)) , 도로(대로)(접합)
토지거래계약에관한허가구역(건축물의 용도(아파트)로 사용되는 부지)
건축선지정(도로경계선에서3미터후퇴)
지구단위계획구역(개포택지(단독주택))
Table